És possible que, fent compres en línia en algunes plataformes de moda o electrònica, hagueu vist que teniu la possibilitat de fraccionar la vostra compra, a vegades encara que sigui un import molt petit, habitualment en tres terminis de pagament i, tal com ho promocionen, sense interessos!
La majoria d’aquests sistemes s’anomenen simplement BNPL, per les sigles en anglès de Buy Now, Pay Later (Compra ara, paga després) i, com veieu, en el mateix nom ja comença l’estratègia de màrqueting. Són sistemes de pagament que permeten realitzar una compra en el moment, però pagar-la en diverses quotes, fet que retarda una part del pagament. Algunes de les més conegudes són Klarna, Aplazame, PayPal (amb “Paga en 3 terminis”), Scalapay, SeQura, Affirm o Afterpay. Es tracta de serveis que apareixen al moment de pagar una compra, però no són part de l’empresa on estem comprant, són una altra cosa i, en alguns casos, fins i tot tenen app pròpia, similar a una marketplace, com Klarna i Scalapay.
Però per què ens interessa saber com funcionen aquests sistemes a LaClara.info i per què creiem que us pot interessar a vosaltres? Spoiler: perquè formen part d’un conjunt més gran d’estratègies que fan servir les plataformes de compres per a que gastem més (com la gamblificació de les apps) i perquè poden generar-nos problemes.
Com funcionen?
El seu funcionament és aparentment molt senzill: quan compres online (i en alguns casos també de forma presencial), en lloc de pagar-ho tot al moment, pots triar altres maneres.. Pots pagar en 3 o 4 quotes, sense interessos (sistemes com Klarna o Paypal), pagar després de 30 dies o, també, fraccionar el pagament en més mesos, sovint amb interessos (sistemes com Aplazame o SeQura). I tries amb quin servei ho fas, depenent dels que accepti la plataforma.
Llavors s’inicia un procés molt ràpid, on l’empresa BNPL t’aprova en segons, paga al comerç i tu li vas retornant els diners a aquesta, a terminis. Tot i que no ho sembla, es tracta d’un crèdit.
Els avantatges que es promocionen són de comoditat, com que el tràmit és molt ràpid, que es fa tot al mateix portal i no cal anar a l’app del banc o fer servir res més o que no cal tenir una targeta de crèdit tradicional. Però també a nivell econòmic; comprar sense tenir els diners o, si tot va bé, sense interessos. Comences a veure per on poden fallar les coses?
Principalment, funcionen reforçant un mecanisme psicològic molt simple, i és que el cervell, en pensar en la compra, pensa en la quota, no en el preu total, el que coneixem com un biaix cognitiu. És a dir, pensar en “són 9 € i algo al mes”, enlloc de “seran 29,95 € en total”. I, encara que no es disposi d’aquests imports, és fàcil dir-se: segur que el mes que ve puc aconseguir sense problemes aquests 9 €, oi?
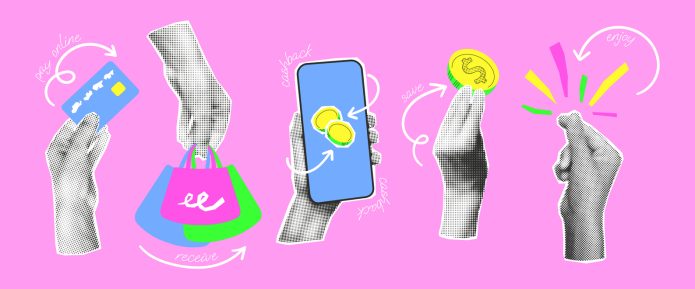
El sistema “compra ara, paga després” (BNPL) permet comprar online i pagar en quotes, sovint fent que ens centrem en el cost mensual i no en el preu total.
Com fan els diners?
Una de les preguntes principals és, si no cobren interessos pel crèdit que proporcionen, com fan realment els diners aquests negocis? De nou un spoiler: en essència es tracta d’un sistema que fa diners incentivant-nos a gastar més i més.
Si bé, tenen una manera principal de fer diners, és un model de negoci complex que també diversifica la seva forma d’aconseguir ingressos.
En primer lloc, i com a principal font d’ingressos, aquests sistemes es basen en cobrar comissions als comerços. És a dir, empreses com Klarna, Affirm o Aplazame cobren una comissió a la botiga per cada venda; pot tractar-se d’una tarifa fixa o, la forma més comuna, d’un % del valor de la compra (entre el 2 i el 8% aprox.).
Això, que en un primer moment sembla un avantatge per a les persones compradores (ja que la càrrega recau en el venedor), té dos avantatges molt clars per ell: hi ha més persones que compren i aquestes s’acaben gastant més diners en la seva compra. En definitiva, el comerç paga una mica primer, per vendre més i productes més cars, després.
D’altra banda, hem de tenir en compte que són les plataformes de compra (els venedors) les que fixen els preus; si ja saben que la gent acabarà fraccionant el pagament i que, per tant, elles pagaran una comissió per vendre, ja posen els preus tenint en compte aquest augment que, al final, acaba assumint qui compra.
En segon lloc, també cobren interessos. Si bé les promocions sense aquests solen ser les de quotes curtes, també n’ofereixen de més quotes i durant més temps, aquestes ja sí amb interessos, molt similars a altres crèdits de consum.
Un cop algú entra en el cicle de pagar les compres de forma fraccionada, és habitual que se li vagin acumulant diversos pagaments al mes i, per tant, necessiti fraccionar també els pagaments de futures compres per falta de diners suficients. Els crèdits petits i sense interessos poden portar a necessitar-ne altres amb interessos. Per exemple, si compres un producte per 60 € fraccionat en tres pagaments de 20 € no sembla massa. Però si el següent mes compres una altra cosa també a terminis, en dos mesos pots estar pagant diverses quotes petites alhora. Cap, per si sola, és molt elevada, però sumades ho acaben sent.
En tercer lloc, una font important (no tant per la quantitat de diners que generen, sinó per la pressió que tenen sobre les persones i el cicle del deute) són les comissions per retard. Si es falla en pagar una quota, aquests serveis apliquen penalitzacions fixes i/o interessos en la demora del pagament, a part, també poden bloquejar el compte de la persona o denunciar-la a registres d’impagadors, per a que altres serveis n’estiguin al corrent.
I, en quart lloc, poden fer diners venent les nostres dades (hàbits de compra, preferències, etc.) i, així fer-nos publicitat “personalitzada” segmentant la població en perfils pre-fixats. Per exemple, recomanacions patrocinades i amb descomptes dins la seva pròpia app, com és el cas de Klarna.
Quins problemes poden comportar?
Aquests sistemes, com molts models de negoci darrerament, funcionen fomentant pagaments d’import baix però constants i recurrents. Habitualment, quan es tracta de grans quantitats, hi posem més atenció i estem alerta, però si aquestes són petites, és molt més fàcil que ens despistem i ens acabi generant problemes, a més d’incentivar-nos pràctiques poc saludables.
Més enllà de les comissions per retard i l’acumulació d’interessos que mencionàvem, el risc principal és que acumulem deutes, per diversos productes i en diverses botigues, i entrem en un cicle d’endeutament permanent. El risc més gran sempre és amb qui més fàcil ens ho posa i més invisible fa el procés.
Si bé fraccionar una compra de 50 € pot semblar una bona idea, especialment quan no es tenen els diners, aquests s’hauran de pagar igualment. Fraccionar diferents compres pot portar igualment a haver de pagar imports mensualment i, a més, a continuar pagant-los mesos després d’haver fet la compra, quan ja ni recordem el producte. També a haver de fraccionar de nou les noves compres que vulguem fer, perquè encara estem pagant les antigues.
Com dèiem, a més, aquest sistema pot influir-nos psicològicament en la forma en la que comprem, fomentant, d’aquesta manera, una compra molt més compulsiva, ja que afecta a com prenem decisions al respecte, o més aviat, com en prenem menys i actuem de forma més automàtica i menys conscient.
Si bé sembla molt evident, és importat recordar que el preu dels productes és una barrera per la compra, perquè hem de valorar si tenim els diners, si ens val la pena gastar-los o si ens compensa deixar de fer altres coses per aquest producte, etc.
Quan tenim una percepció esbiaixada del preu, el fet de pagar ens produeix menys impacte i, a més, no som conscients que estem signant un crèdit o adquirint un deute (ja que només prenem un botó). La compra impulsiva es reforça.
Fraccionar pagaments pot semblar assumible, però acumular diverses quotes alhora pot generar deutes importants.
Algunes propostes per no tenir-hi problemes
La millor manera seria no fer servir aquestes plataformes o fer-les servir només de forma puntual. Si bé les trobem a l’hora de comprar productes o objectes d’imports relativament baixos (roba, llibres, accessoris, joieria, etc.), que segurament podríem adquirir d’altres maneres, també es poden fer servir per productes d’un import més elevat (com per exemple, electrònica, videojocs o viatges), fent-nos valorar aquests serveis com una “ajuda”. Sigui com sigui, tinguem en compte algunes recomanacions:
- Fem-nos algunes preguntes, especialment per compres petites, com: Faria aquesta compra o em valdria la pena, si hagués de pagar-la d’un cop? Quan hagi acabat de pagar-ho, continuaré fent servir aquest objecte i m’haurà compensat? Quan em toqui el segon pagament, me’n penediré?
- Fem-nos algunes preguntes, també per compres grans, com: podré afrontar els pagaments amb els ingressos que tinc? Si alguna cosa fallés amb aquests ingressos, tinc un pla B realista? Em puc permetre les penalitzacions en cas d’impagament?
- Assegura’t que entens el funcionament d’aquest servei i el que implica. Quan haig de pagar? Què passa si no pago una quota? Com funciona la penalització? En quin moment passaria a pagar interessos?, etc. Si la informació no està accessible, no és fàcil d’entendre o no l’entens, millor no acceptis el tracte.
- Valora la necessitat d’immediatesa de la compra. Realment, hi ha molt poques compres que siguin urgents. Sempre serà millor estalviar primer i comprar després, que no comprar primer i haver d’estalviar després, amb més pressió i penalitzacions.
- Espera per fer la compra amb BNPL, posa el carret en pausa. Deixa passar 24 o 48 hores abans de fer-la efectiva i fes-la només si encara estàs segur o segura.
- No acumulis fraccionaments o quotes! Com dèiem, el problema no és una quota, és tenir-ne 3, 4 o 5 alhora.
- Si tens més d’una quota, segueix el rastre: posa’t avisos, fes-te un pla de quotes, etc. Procura no despistar-te i portar-ho al dia!
- No agafis altres “productes” financers de risc per pagar aquests deutes. Sobretot ves amb compte amb els microcrèdits, els crèdits amb interessos abusius, les targetes revolving o, en resum, la promesa de diners ràpids en poc temps.

