Es posible que, al hacer compras en línea en algunas plataformas de moda o electrónica, hayas visto que tienes la posibilidad de fraccionar tu compra, a veces incluso aunque sea un importe muy pequeño, habitualmente en tres plazos de pago y, tal como lo promocionan, ¡sin intereses!
La mayoría de estos sistemas se denominan simplemente BNPL, por las siglas en inglés de Buy Now, Pay Later (Compra ahora, paga después) y, como ves, en el propio nombre ya empieza la estrategia de marketing. Son sistemas de pago que permiten realizar una compra en el momento, pero pagarla en varias cuotas, lo que retrasa una parte del pago. Algunas de las más conocidas son Klarna, Aplazame, PayPal (con “Paga en 3 plazos”), Scalapay, SeQura, Affirm o Afterpay. Se trata de servicios que aparecen en el momento de pagar una compra, pero no forman parte de la empresa donde estamos comprando: son otra cosa y, en algunos casos, incluso tienen su propia app, similar a un marketplace, como Klarna y Scalapay.
Pero ¿por qué nos interesa saber cómo funcionan estos sistemas en LaClara.info y por qué creemos que os puede interesar a vosotros? Spoiler: porque forman parte de un conjunto más amplio de estrategias que utilizan las plataformas de compra para que gastemos más (como la gamificación de las apps) y porque pueden generarnos problemas.
¿Cómo funcionan?
Su funcionamiento es aparentemente muy sencillo: cuando compras online (y en algunos casos también de forma presencial), en lugar de pagarlo todo en el momento, puedes elegir otras formas. Puedes pagar en 3 o 4 cuotas, sin intereses (sistemas como Klarna o PayPal), pagar después de 30 días o, también, fraccionar el pago en más meses, a menudo con intereses (sistemas como Aplazame o SeQura). Y eliges con qué servicio hacerlo, dependiendo de los que acepte la plataforma.
Entonces se inicia un proceso muy rápido, en el que la empresa BNPL te aprueba en segundos, paga al comercio y tú le devuelves el dinero a esta, a plazos. Aunque no lo parezca, se trata de un crédito.
Las ventajas que se promocionan son de comodidad, como que el trámite es muy rápido, que se hace todo en el mismo portal y no hace falta ir a la app del banco ni usar nada más, o que no es necesario tener una tarjeta de crédito tradicional. Pero también a nivel económico: comprar sin tener el dinero o, si todo va bien, sin intereses. ¿Empiezas a ver por dónde pueden fallar las cosas?
Principalmente, funcionan reforzando un mecanismo psicológico muy simple: el cerebro, al pensar en la compra, piensa en la cuota, no en el precio total, lo que conocemos como un sesgo cognitivo. Es decir, pensar en “son 9 € y algo al mes”, en lugar de “serán 29,95 € en total”. Y, aunque no se disponga de ese dinero, es fácil decirse: seguro que el mes que viene puedo conseguir sin problemas esos 9 €, ¿no?
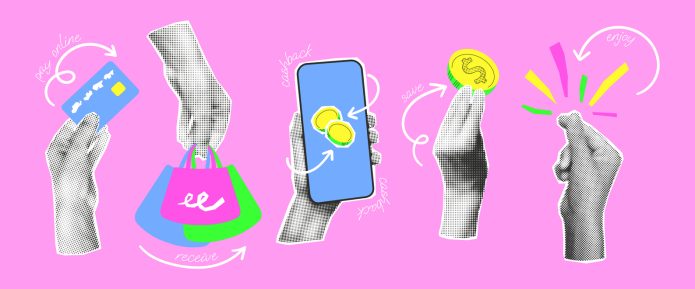
El sistema “compra ahora, paga después” (BNPL) permite comprar online y pagar en cuotas, a menudo haciendo que nos centremos en el coste mensual y no en el precio total.
¿Cómo ganan dinero?
Una de las preguntas principales es: si no cobran intereses por el crédito que proporcionan, ¿cómo ganan realmente dinero estos negocios? De nuevo, spoiler: en esencia, se trata de un sistema que gana dinero incentivándonos a gastar más y más.
Si bien tienen una forma principal de ganar dinero, es un modelo de negocio complejo que también diversifica sus ingresos.
En primer lugar, y como principal fuente de ingresos, estos sistemas se basan en cobrar comisiones a los comercios. Es decir, empresas como Klarna, Affirm o Aplazame cobran una comisión a la tienda por cada venta; puede tratarse de una tarifa fija o, el modo más común, de un porcentaje del valor de la compra (entre el 2% y el 8% aproximadamente).
Esto, que en un primer momento parece una ventaja para las personas compradoras (ya que la carga recae en el vendedor), tiene dos ventajas muy claras para este: hay más personas que compran y estas acaban gastando más dinero en su compra. En definitiva, el comercio paga un poco antes para vender más y productos más caros después.
Por otro lado, hay que tener en cuenta que son las plataformas de compra (los vendedores) quienes fijan los precios; si ya saben que la gente acabará fraccionando el pago y que, por tanto, ellas pagarán una comisión por vender, ya establecen los precios teniendo en cuenta este aumento que, al final, acaba asumiendo quien compra.
En segundo lugar, también cobran intereses. Aunque las promociones sin estos suelen ser las de cuotas cortas, también ofrecen planes con más cuotas y durante más tiempo, estos sí con intereses, muy similares a otros créditos al consumo.
Una vez alguien entra en el ciclo de pagar las compras de forma fraccionada, es habitual que se le vayan acumulando varios pagos al mes y, por tanto, necesite fraccionar también los pagos de futuras compras por falta de dinero suficiente. Los créditos pequeños y sin intereses pueden llevar a necesitar otros con intereses. Por ejemplo, si compras un producto por 60 € fraccionado en tres pagos de 20 € no parece mucho. Pero si al mes siguiente compras otra cosa también a plazos, en dos meses puedes estar pagando varias cuotas pequeñas a la vez. Ninguna por sí sola es muy elevada, pero sumadas acaban siéndolo.
En tercer lugar, una fuente importante (no tanto por la cantidad de dinero que generan, sino por la presión que ejercen sobre las personas y el ciclo de deuda) son las comisiones por retraso. Si se falla en pagar una cuota, estos servicios aplican penalizaciones fijas y/o intereses por demora; además, también pueden bloquear la cuenta de la persona o incluirla en registros de morosos, para que otros servicios estén al tanto.
Y, en cuarto lugar, pueden ganar dinero vendiendo nuestros datos (hábitos de compra, preferencias, etc.) y así ofrecernos publicidad “personalizada”, segmentando a la población en perfiles predefinidos. Por ejemplo, recomendaciones patrocinadas y con descuentos dentro de su propia app, como en el caso de Klarna.
¿Qué problemas pueden comportar?
Estos sistemas, como muchos modelos de negocio recientes, funcionan fomentando pagos de importe bajo pero constantes y recurrentes. Habitualmente, cuando se trata de grandes cantidades, prestamos más atención y estamos alerta, pero si son pequeñas, es mucho más fácil despistarse y que acaben generándonos problemas, además de incentivarnos a prácticas poco saludables.
Más allá de las comisiones por retraso y la acumulación de intereses que mencionábamos, el principal riesgo es que acumulemos deudas, por distintos productos y en diferentes tiendas, y entremos en un ciclo de endeudamiento permanente. El mayor riesgo siempre está en quien nos lo pone más fácil y hace más invisible el proceso.
Aunque fraccionar una compra de 50 € puede parecer una buena idea, especialmente cuando no se tiene el dinero, este habrá que pagarlo igualmente. Fraccionar distintas compras puede llevar también a tener que pagar importes mensuales y, además, seguir pagándolos meses después de haber hecho la compra, cuando ya ni recordamos el producto. También a tener que volver a fraccionar nuevas compras porque todavía estamos pagando las antiguas.
Como decíamos, además, este sistema puede influirnos psicológicamente en la forma en que compramos, fomentando así una compra mucho más compulsiva, ya que afecta a cómo tomamos decisiones al respecto, o más bien, a cómo tomamos menos decisiones y actuamos de forma más automática y menos consciente.
Aunque parezca evidente, es importante recordar que el precio de los productos es una barrera para la compra, porque debemos valorar si tenemos el dinero, si merece la pena gastarlo o si compensa dejar de hacer otras cosas por ese producto, etc.
Cuando tenemos una percepción sesgada del precio, el hecho de pagar nos produce menos impacto y, además, no somos conscientes de que estamos firmando un crédito o adquiriendo una deuda (ya que solo pulsamos un botón). La compra impulsiva se refuerza.
Fraccionar pagos puede parecer asumible, pero acumular varias cuotas a la vez puede generar deudas importantes.
Algunas propuestas para no tener problemas
La mejor opción sería no utilizar estas plataformas o solamente solo de manera puntual. Aunque las encontramos al comprar productos de importes relativamente bajos (ropa, libros, accesorios, joyería, etc.), que probablemente podríamos adquirir de otras formas, también se pueden usar para productos de mayor importe (como electrónica, videojuegos o viajes), haciéndonos valorar estos servicios como una “ayuda”. Sea como sea, tengamos en cuenta algunas recomendaciones:
- Hagámonos algunas preguntas, especialmente para compras pequeñas, como: ¿haría esta compra o me valdría la pena si tuviera que pagarla de una sola vez? Cuando termine de pagarla, ¿seguiré utilizando este objeto y habrá merecido la pena? Cuando llegue el segundo pago, ¿me arrepentiré?
- Hagámonos algunas preguntas también para compras grandes, como: ¿podré afrontar los pagos con los ingresos que tengo? Si algo fallara con estos ingresos, ¿tengo un plan B realista? ¿Puedo permitirme las penalizaciones en caso de impago?
- Asegúrate de que entiendes el funcionamiento de este servicio y lo que implica. ¿Cuándo tengo que pagar? ¿Qué pasa si no pago una cuota? ¿Cómo funciona la penalización? ¿En qué momento empezaría a pagar intereses?, etc. Si la información no está accesible, no es fácil de entender o no la entiendes, mejor no aceptes el trato.
- Valora la necesidad de inmediatez de la compra. Realmente, hay muy pocas compras que sean urgentes. Siempre será mejor ahorrar primero y comprar después, que comprar primero y tener que ahorrar después, con más presión y penalizaciones.
- Espera antes de hacer la compra con BNPL, pon el carrito en pausa. Deja pasar 24 o 48 horas antes de hacerla efectiva y hazla solo si aún estás seguro o segura.
- ¡No acumules fraccionamientos o cuotas! Como decíamos, el problema no es una cuota, es tener 3, 4 o 5 a la vez.
- Si tienes más de una cuota, haz seguimiento: ponte avisos, crea un plan de pagos, etc. Procura no despistarte y llevarlo al día.
- No recurras a otros “productos” financieros de riesgo para pagar estas deudas. Sobre todo, ten cuidado con los microcréditos, los créditos con intereses abusivos, las tarjetas revolving o, en resumen, la promesa de dinero rápido en poco tiempo.

